Clases particulares de Métodos Numéricos
¿Tienes Métodos Numéricos, Cálculo Numérico, Análisis Numérico o Algorítmica Numérica? Es una asignatura que mezcla de todo: un poco de Cálculo, bastante de Álgebra Lineal y algo de programación. Por eso se atasca tanta gente, aunque lleve bien las otras tres. Dime qué asignaturas cursas y te diré si puedo ayudarte. Sin permanencia, y con una clase de prueba gratuita.
Qué asignaturas son
Esta página es para las asignaturas que se llaman así, o parecido:
- Métodos Numéricos
- Cálculo Numérico
- Análisis Numérico
- Algorítmica Numérica
- Métodos Numéricos para el Álgebra Lineal
- Cálculo y Métodos Numéricos
- Iniciación a la Computación Científica
- Laboratorio de Computación Científica
La tienen en Ingeniería Informática (y en su doble grado con Robótica e Inteligencia Artificial), Matemáticas, Física, Ingeniería Aeroespacial, Ciencia de Datos y Diseño y Desarrollo de Videojuegos. Por el temario, también en Ingenierías Industriales, de Caminos y de Telecomunicación.
Cómo trabajamos
En Métodos Numéricos no basta con saber la fórmula: hay que saber cuándo funciona un método, cuánto se equivoca y cuándo parar. Lo trabajamos de las dos formas en que te lo van a pedir: a mano, iteración a iteración, como en el examen, y programado en MATLAB, Octave, Python o C, como en las prácticas.
Trabajamos sobre tu material: las hojas de ejercicios, los apuntes, los exámenes de otros años y el código de tu asignatura. El material puede estar en cualquier idioma; la clase es en castellano.
Puedes venir a clases sueltas para un tema concreto o seguir todo el curso, y llevar varias asignaturas a la vez. Si te falla la base, partimos de cero. Y si se acerca el examen y me lo pides, hacemos una preparación intensiva con exámenes anteriores.
En qué trabajamos más
- Aritmética del ordenador y errores: números en binario y en coma flotante, precisión simple y doble, épsilon de la máquina, error absoluto y relativo, cifras significativas, cancelación al restar números parecidos y cómo reescribir una fórmula para evitarla. Evaluación de polinomios con Horner.
- Ecuaciones no lineales: bisección y su cota de error, regula falsi, secante, Newton-Raphson y Müller, iteración de punto fijo con la condición de contracción, criterios de parada y orden de convergencia.
- Sistemas lineales, métodos directos: eliminación gaussiana con pivoteo, factorizaciones LU, Cholesky y QR (Gram-Schmidt), y normas vectoriales y matriciales.
- Sistemas lineales, métodos iterativos: Jacobi y Gauss-Seidel, y cuándo convergen (diagonal dominante).
- Sistemas no lineales: punto fijo y Seidel, la región donde convergen, y Newton con la matriz jacobiana.
- Interpolación y ajuste: polinomio de Lagrange, diferencias divididas de Newton, mínimos cuadrados (con pesos, o con funciones que no son polinomios) y ecuaciones normales.
- Derivación e integración numérica: fórmulas de diferencias finitas obtenidas del polinomio interpolador, elección del paso h frente al redondeo, reglas del trapecio, de Simpson y de 3/8, simples y compuestas, y Simpson adaptativo.
- Autovalores: cálculo numérico de autovalores, en las asignaturas que lo incluyen.
- Métodos numéricos para ecuaciones diferenciales: Euler y Runge-Kutta.
Si la parte de programación te cuesta más que la de matemáticas, mira también Informática para ingenierías y ciencias.
Errores típicos
- Restar dos números casi iguales y fiarse del resultado. Se pierden casi todas las cifras significativas: es la cancelación. Se evita reescribiendo la fórmula; por ejemplo, √a − √b = (a − b)/(√a + √b). En una ecuación de segundo grado, la raíz pequeña se calcula como c/(a·x₁), a partir de la grande.
- Aplicar bisección sin comprobar el cambio de signo, o no saber cuántas iteraciones hacen falta. La cota (b − a)/2ⁿ dice de antemano cuántas son.
- Confundir la secante con la regula falsi. Las dos usan una recta secante, pero la regula falsi conserva siempre un intervalo con cambio de signo y la secante usa los dos últimos puntos, encierren o no la raíz.
- Iterar Jacobi, Seidel o punto fijo sin comprobar antes que converge. Si la matriz no tiene la diagonal dominante, o la iteración no es contractiva, las iteraciones pueden alejarse de la solución. Y en Seidel cada valor nuevo se usa en cuanto se calcula: si no, es Jacobi.
- Parar mal: comparar números reales con
==, o usar una tolerancia absoluta cuando el número es muy grande o muy pequeño. Lo seguro es parar con |xₙ₊₁ − xₙ| < tol·|xₙ₊₁|. - Pensar que más puntos de interpolación siempre dan mejor aproximación. Con nodos equiespaciados, un polinomio de grado alto puede oscilar mucho entre los nodos (el fenómeno de Runge). Por eso existen los splines y los mínimos cuadrados.
En la pizarra: secante y regula falsi
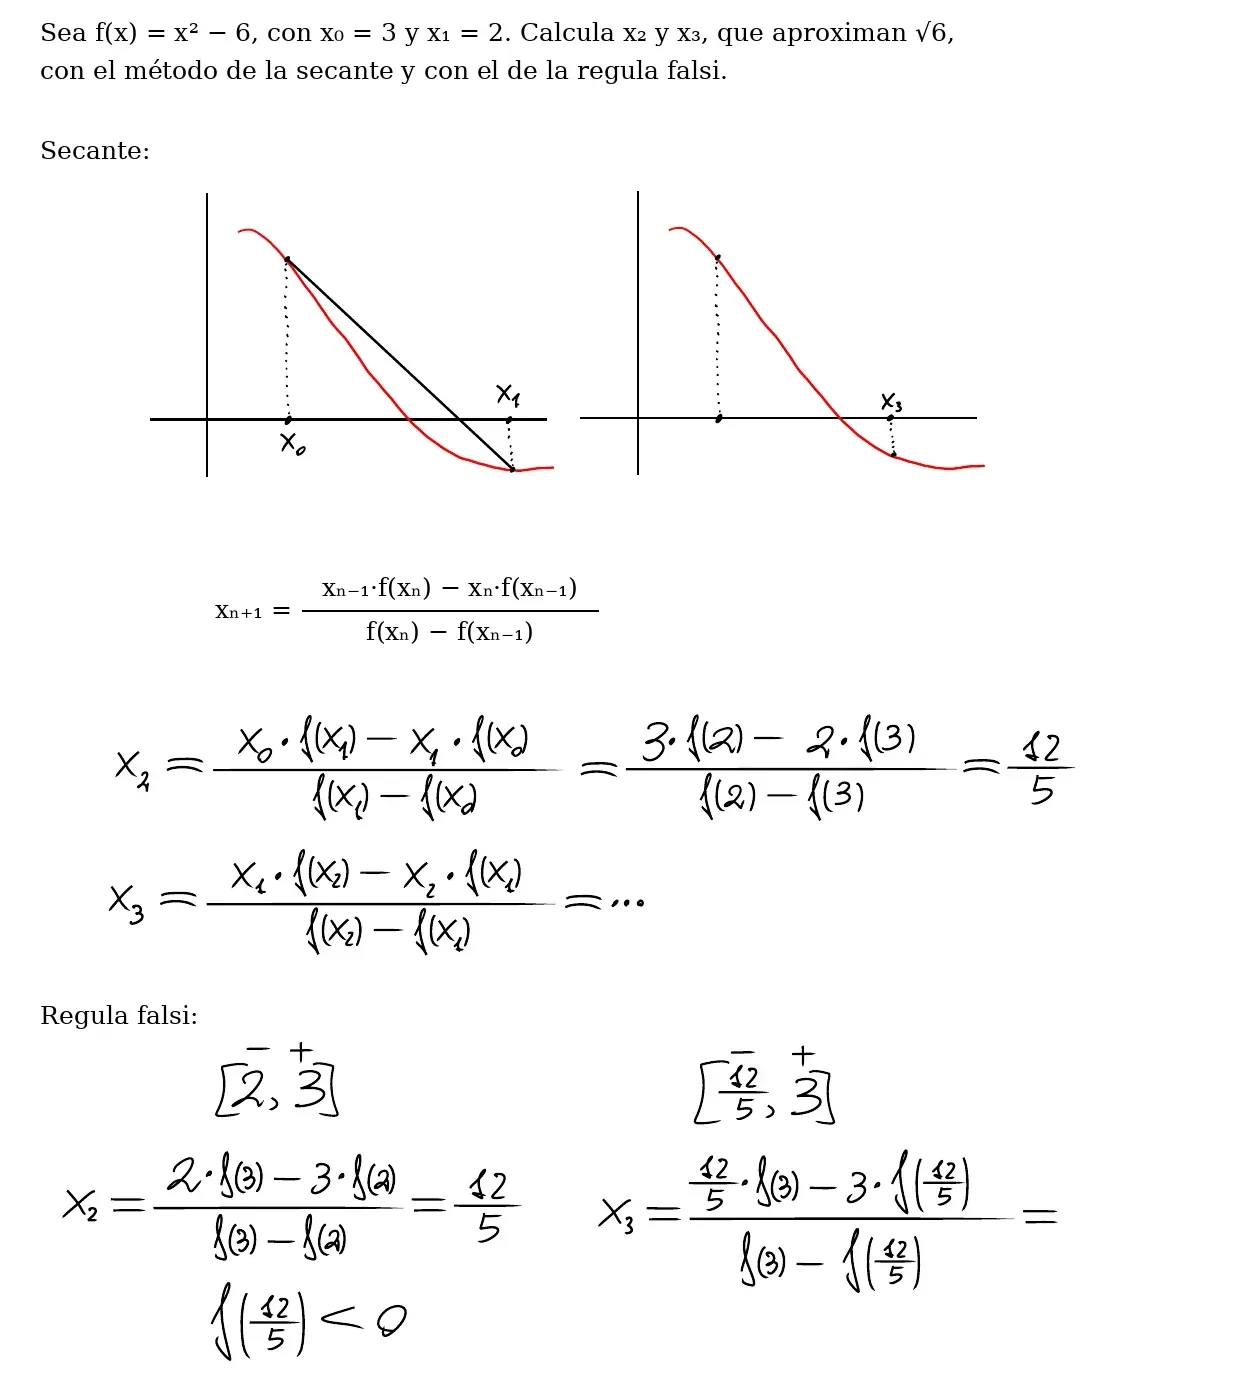
Se aproxima √6 como raíz de f(x) = x² − 6 partiendo de x₀ = 3 y x₁ = 2. Primero con el método de la secante, que usa siempre los dos últimos puntos, y después con la regula falsi, que conserva un intervalo con cambio de signo. El primer paso da 12/5 en los dos; el segundo ya se plantea distinto. Es la pizarra de una clase real.
En la pizarra: punto fijo y Seidel
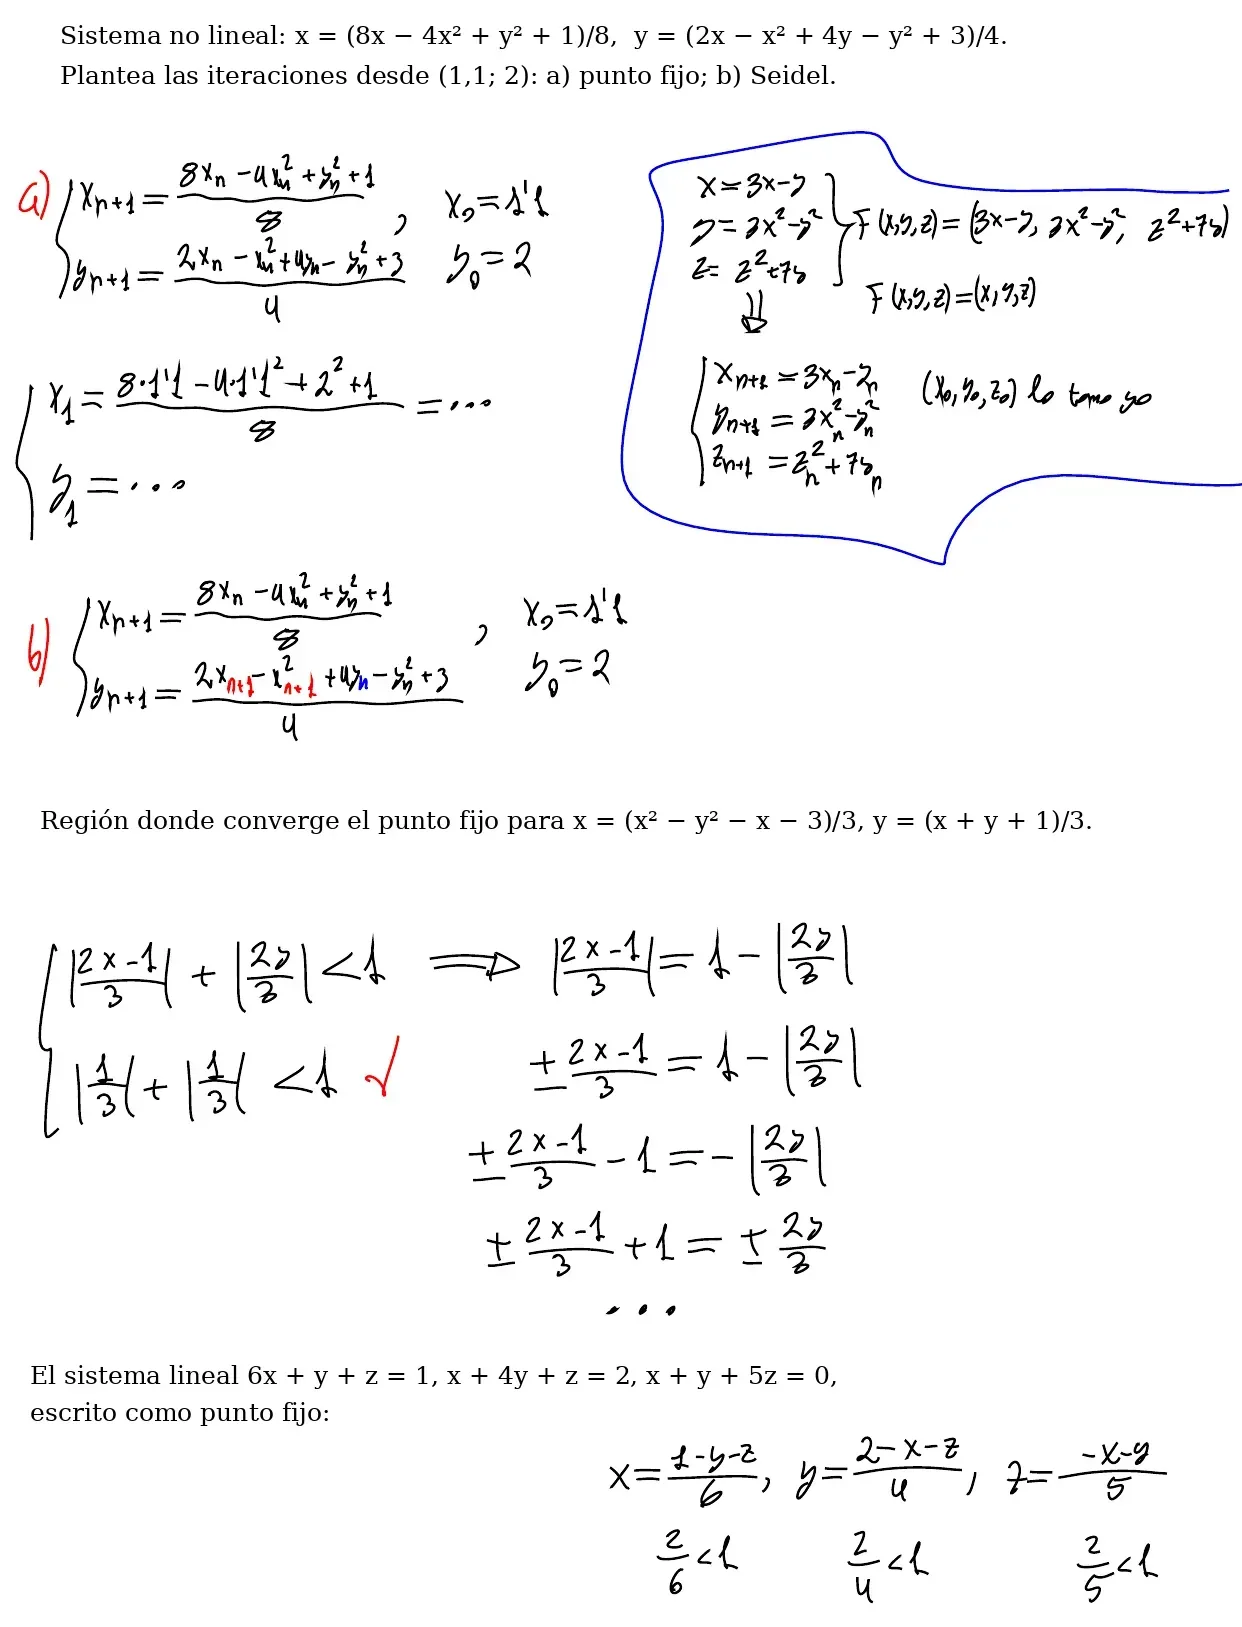
Se plantean las dos formas de iterar un sistema no lineal desde (1,1; 2), con el primer paso de punto fijo empezado. Con punto fijo, cada paso usa solo los valores anteriores; con Seidel, el x recién calculado entra ya en la ecuación de y. Debajo, cómo saber de antemano si la iteración converge: basta con que, en cada ecuación, la suma de las derivadas parciales en valor absoluto sea menor que 1. Es la pizarra de una clase real.
Un ejemplo: la convergencia cuadrática de Newton, en MATLAB
Aproximar √2 con el método de Newton y comprobar numéricamente que converge de forma cuadrática. Funciona igual en Octave.
% Raíz cuadrada de a con el método de Newton aplicado a f(x) = x^2 - a
a = 2;
x = 1;                                   % punto inicial
e_ant = abs(x - sqrt(a)) / sqrt(a);      % error relativo inicial
for k = 1:4
    x = (x + a / x) / 2;                 % x - f(x)/f'(x), simplificado
    e = abs(x - sqrt(a)) / sqrt(a);
    fprintf('k = %d   x = %.15f   error = %.1e   error/error_ant^2 = %.2f\n', ...
            k, x, e, e / e_ant^2);
    e_ant = e;
end
Newton aplicado a x² − a da la iteración x ← (x + a/x)/2. El cociente entre cada error y el cuadrado del anterior se estabiliza en torno a 0,5. Eso es la convergencia cuadrática: el número de cifras correctas se duplica en cada paso, y en cuatro iteraciones el error ya es del orden de 10⁻¹².
Opiniones de alumnos de matemáticas
Son reseñas de mi perfil de ClassGap, una plataforma de clases particulares: las ponen allí, sin que yo las controle, y las he clasificado por área según la asignatura de cada una.
Cargando opiniones…
Preguntas frecuentes
- Mi asignatura se llama Cálculo Numérico, Análisis Numérico o Algorítmica Numérica. ¿Es esta página?
- Sí. Cambia el nombre según el grado, pero el contenido es casi el mismo: errores, ecuaciones, sistemas, interpolación e integración numérica. En Matemáticas suele haber además demostraciones de convergencia y de cotas de error, y también las vemos.
- En el examen hay que hacer las iteraciones a mano y en las prácticas hay que programarlas. ¿Trabajamos las dos cosas?
- Sí. Hacemos las primeras iteraciones a mano, como te las pedirán en el examen, y luego escribimos el mismo método en MATLAB, Octave, Python o C. Así ves si el programa da lo que esperabas, y si no, buscamos por qué.
- No tengo licencia de MATLAB. ¿Es un problema?
- No. Octave es gratuito y ejecuta casi todo el código de MATLAB que se ve en esta asignatura. Si tu asignatura usa Python, trabajamos en Python.
- ¿Me ayudas con mis prácticas y entregas?
- Sí. Vemos juntos qué te piden, cómo plantearlo y dónde te atascas, y reviso lo que vayas haciendo.